Pagar uma compra aproximando o celular da maquininha já deixou de ser apenas uma promessa tecnológica.
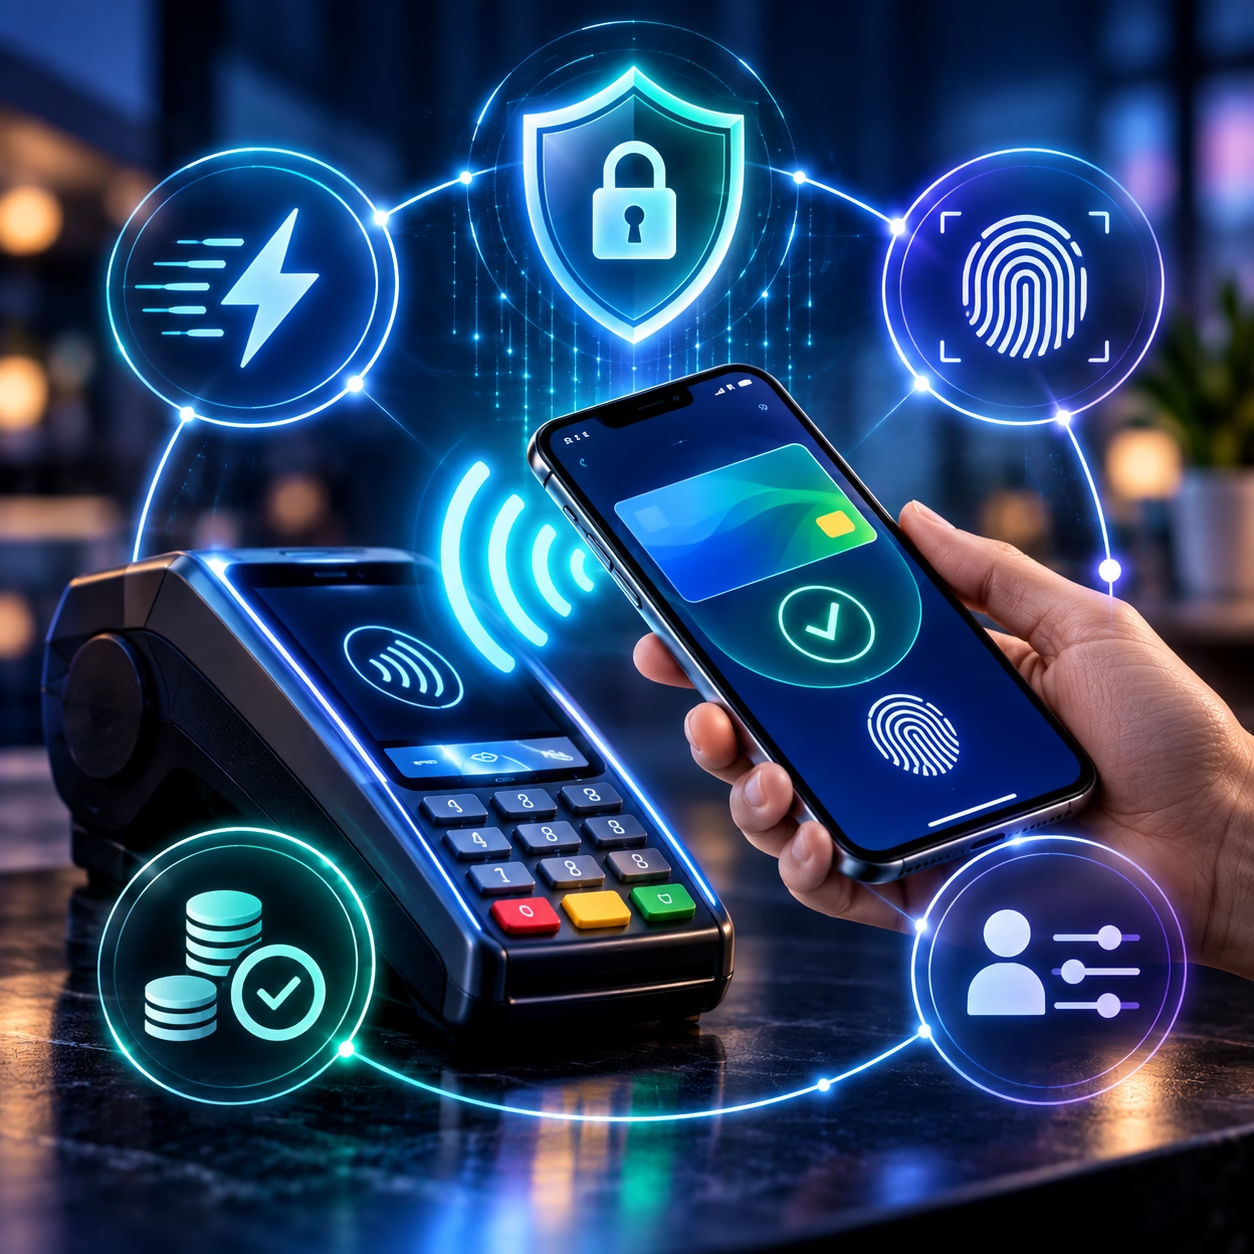
O Pix por aproximação já está disponível em parte do mercado brasileiro e permite realizar pagamentos utilizando a tecnologia NFC (Near Field Communication), aproximando o smartphone ou smartwatch de um terminal compatível.
Agora, porém, uma mudança importante está prestes a acontecer.
A partir de 1º de outubro de 2026, o Banco Central deixará de aplicar o teto específico de R$ 500 por transação que vinha sendo utilizado para o Pix por aproximação.
A mudança foi estabelecida pela Instrução Normativa BCB nº 746, de 16 de junho de 2026, que entra em vigor justamente em 1º de outubro.
Na prática, isso aproxima ainda mais o Pix por aproximação das demais formas de utilização do sistema.
Mas existe um detalhe fundamental:
isso não significa que você poderá gastar qualquer valor sem limite.
O usuário continuará sujeito aos limites definidos para suas transações Pix e poderá gerenciar os limites disponibilizados pela instituição financeira.
Neste artigo, você vai entender exatamente o que está mudando, como funciona o Pix por aproximação, quais celulares são compatíveis e quais cuidados ajudam a evitar pagamentos indevidos.
O que é o Pix por aproximação?
O Pix por aproximação é uma forma de iniciar um pagamento Pix utilizando NFC.
É uma tecnologia de comunicação sem fio de curto alcance presente em muitos smartphones, smartwatches e terminais de pagamento.
Em vez de:
- abrir a câmera;
- apontar para um QR Code;
- aguardar a leitura;
o usuário pode aproximar o aparelho de uma maquininha compatível.
A transação segue o fluxo de autorização e confirmação previsto para o Pix.
A experiência é semelhante à de um pagamento por aproximação com cartão.
A diferença é que, nesse caso, o dinheiro sai diretamente da conta utilizada para o Pix.
O que muda em 1º de outubro de 2026?
Essa é a principal novidade.
Até a mudança, o Pix por aproximação possuía um teto específico de R$ 500 por transação.
A nova regra retira esse teto fixo.
O Banco Central determinou que, a partir de 1º de outubro de 2026, as transações por aproximação passem a seguir a lógica dos demais pagamentos Pix quanto aos limites definidos pelo usuário e pela instituição.
Isso significa que o valor máximo não será mais automaticamente limitado a R$ 500 apenas porque o pagamento foi feito por aproximação.
Então poderei fazer um Pix de R$ 5 mil aproximando o celular?
Não necessariamente.
Essa é uma das principais interpretações equivocadas que podem surgir com a mudança.
A retirada do teto específico de R$ 500 não significa que todos os usuários terão automaticamente um limite de milhares de reais.
O pagamento continuará respeitando os limites aplicáveis à conta e às regras da instituição financeira.
O Banco Central informa que o usuário poderá solicitar aumento ou redução do limite diário e do limite por transação conforme as ferramentas de gerenciamento disponibilizadas pelo banco.
Portanto:
fim do teto específico de R$ 500 ≠ Pix sem limite.
Exemplo prático da mudança
Imagine que seu banco permita um limite Pix de R$ 2.000 por transação.
Antes de outubro, o Pix por aproximação tinha uma barreira específica de R$ 500.
Mesmo que seu limite geral fosse superior, a modalidade por aproximação estava sujeita àquele teto específico.
A partir de 1º de outubro, essa barreira deixa de existir.
Assim, respeitando os limites aplicáveis à sua conta, o Pix por aproximação poderá acompanhar o limite permitido para aquela operação.
A regra, portanto, torna a experiência mais parecida com as outras formas de iniciar um Pix.
Como funciona o Pix por aproximação?
Existem diferentes maneiras de utilizar o recurso.
Pelo aplicativo do banco
Em determinados bancos, o próprio aplicativo pode oferecer o Pix por aproximação.
Nesse modelo, o usuário:
- abre o aplicativo;
- autentica-se;
- aproxima o celular da maquininha;
- confere os dados;
- confirma o pagamento.
O Banco Central informa que a oferta dessa modalidade pelos aplicativos das instituições é facultativa.
Pix por aproximação usando carteira digital
Outra possibilidade envolve uma carteira digital compatível.
Nesse caso, o usuário precisa primeiro vincular sua conta bancária à carteira, seguindo o processo de autorização exigido.
Depois disso, a carteira pode iniciar o pagamento por aproximação.
O Banco Central explica que essa integração utiliza o Open Finance e instituições autorizadas a atuar como iniciadoras de transação de pagamento.
Preciso ter NFC no celular?
Sim.
O Pix por aproximação depende da tecnologia NFC no dispositivo utilizado pelo pagador.
Também é necessário que a maquininha ou terminal do estabelecimento seja compatível com NFC.
Por isso, dois requisitos precisam existir:
celular compatível + terminal compatível.
Preciso de internet?
Sim, o fluxo atual do Pix por aproximação depende de conexão com a internet.
A documentação técnica do Banco Central estabelece que os dispositivos do pagador e do recebedor precisam estar próximos e conectados à internet para a iniciação da transação por aproximação.
Isso é importante porque algumas pessoas podem imaginar que o NFC substitui completamente a conexão.
Não substitui.
O NFC estabelece a comunicação de curta distância, mas o pagamento Pix continua dependendo da infraestrutura online necessária para processar a transação.
O Pix por aproximação é igual ao pagamento com cartão?
A experiência para o consumidor pode parecer muito semelhante.
Você aproxima o dispositivo da maquininha e confirma a operação.
Mas tecnicamente são mecanismos diferentes.
No cartão:
cartão → rede de pagamento → instituição financeira.
No Pix por aproximação:
celular/carteira → iniciação Pix → instituição financeira → liquidação Pix.
O Banco Central descreve o Pix por aproximação como uma nova forma de iniciar o Pix utilizando NFC.
Preciso abrir o aplicativo do banco?
Depende da modalidade oferecida.
Quando o Pix por aproximação é realizado diretamente pelo aplicativo da instituição, pode ser necessário abrir o app e passar pela autenticação.
Quando uma carteira digital compatível atua como iniciadora, o fluxo pode ser diferente.
O importante é verificar qual método seu banco ou carteira oferece.
O pagamento é confirmado automaticamente?
Não confunda aproximação com autorização automática.
O Banco Central informa que, no fluxo do Pix por aproximação, os dados do pagamento devem ser apresentados antes da confirmação e o usuário precisa autenticar a operação conforme o mecanismo adotado.
Isso é importante.
Você não deve simplesmente aproximar o celular e ignorar o valor exibido.
A segurança do Pix por aproximação
A segurança é uma das partes mais importantes dessa mudança.
O Banco Central informa que o Pix possui várias camadas de proteção, incluindo autenticação do usuário e mecanismos de controle de dispositivos.
No Pix por aproximação, a autenticação pode envolver:
- senha;
- biometria;
- reconhecimento facial;
- mecanismo de desbloqueio do dispositivo.
O usuário também deve conferir os dados antes de confirmar a transação.
A aproximação torna o Pix mais perigoso?
Não necessariamente.
A tecnologia de aproximação, por si só, não significa que qualquer pessoa possa simplesmente encostar um celular na sua bolsa e retirar dinheiro.
Existem mecanismos de autenticação e autorização.
Mas a experiência mais rápida exige atenção do usuário.
O Banco Central recomenda conferir os dados do beneficiário e desconfiar de situações de urgência, pressão ou promessas de vantagens.
O principal cuidado: confira o valor
Imagine que você vai pagar:
R$ 35,90
mas a cobrança apresentada no dispositivo seja:
R$ 359,00.
A velocidade da aproximação pode fazer com que você confirme sem perceber.
Por isso, crie um hábito:
Antes de confirmar:
Valor → recebedor → confirmação.
Esses poucos segundos são importantes.
E se alguém aproximar o celular de mim?
Esse é outro mito que pode surgir.
A tecnologia NFC funciona a curtíssima distância, mas o pagamento Pix não é simplesmente autorizado pelo contato físico entre dois aparelhos.
Existe um processo de iniciação, apresentação das informações e autenticação.
Portanto, não trate o celular como se fosse um cartão contactless sem qualquer mecanismo de autorização.
O que é Open Finance nesse processo?
O Open Finance é uma infraestrutura regulada que permite o compartilhamento de dados e a iniciação de serviços financeiros entre instituições, mediante autorização do cliente.
No caso do Pix por aproximação via carteira digital, ele pode permitir que uma carteira seja vinculada à conta mantida em outra instituição.
O Banco Central destaca que o processo envolve:
- consentimento;
- autenticação;
- APIs padronizadas;
- instituições participantes autorizadas.
O que acontece quando você aproxima o celular?
De forma simplificada, podemos imaginar o processo assim:
1. A maquininha gera os dados da cobrança
O terminal prepara a solicitação.
2. O celular recebe essas informações via NFC
O dispositivo do pagador captura os dados necessários.
3. O aplicativo ou carteira apresenta o pagamento
Você verifica valor e recebedor.
4. Você autentica
Pode ser por biometria, senha ou mecanismo equivalente.
5. O banco processa o Pix
A instituição valida a operação.
6. O dinheiro é liquidado
O recebedor recebe o Pix em segundos.
Esse fluxo é baseado na documentação do Banco Central para a iniciação por aproximação.
O Pix por aproximação funciona com smartwatch?
Sim, desde que o dispositivo, o sistema e a solução de pagamento utilizada sejam compatíveis.
O próprio Banco Central cita o uso de celular ou relógio inteligente no contexto do Pix por aproximação.
Isso abre uma possibilidade interessante para quem já utiliza smartwatch para pagamentos.
Em vez de tirar o celular do bolso, determinadas transações podem ser realizadas diretamente pelo relógio.
Todos os bancos oferecem Pix por aproximação?
Não necessariamente.
A oferta do recurso é facultativa para instituições e carteiras digitais.
Além disso, é necessário que o dispositivo do consumidor e o terminal do estabelecimento sejam compatíveis.
Por isso, se a opção não aparece no seu aplicativo, isso não significa necessariamente que seu celular tenha algum problema.
Pode ser simplesmente que a instituição ainda não disponibilize a função para aquele produto ou dispositivo.
Todos os estabelecimentos aceitam Pix por aproximação?
Também não.
A aceitação depende da infraestrutura do estabelecimento.
A maquininha precisa estar habilitada para a tecnologia NFC e para o fluxo de pagamento compatível.
Por isso, o QR Code continuará sendo importante.
O QR Code vai desaparecer?
Provavelmente não.
O Pix por aproximação é apenas mais uma forma de iniciar o pagamento.
O Banco Central mantém as formas tradicionais, incluindo QR Code e chave Pix.
Isso é positivo porque cada método atende a situações diferentes.
QR Code
Útil para:
- pagamentos online;
- cobranças;
- transferências;
- estabelecimentos sem NFC.
Chave Pix
Útil para:
- transferências;
- pagamentos entre pessoas;
- situações em que o recebedor fornece uma chave.
Aproximação
Mais conveniente para:
- lojas físicas;
- transporte;
- estabelecimentos com NFC;
- pagamentos rápidos.
O que muda para quem vende?
A mudança também interessa aos comerciantes.
Uma experiência de pagamento mais rápida pode reduzir o tempo necessário para concluir uma compra.
O Banco Central destaca que o Pix por aproximação pode:
- reduzir etapas;
- agilizar pagamentos;
- melhorar a experiência;
- reduzir filas;
- facilitar o recebimento.
Para pequenos negócios, isso pode ser especialmente interessante.
E para quem compra pela internet?
A tecnologia também está relacionada ao chamado Open Finance e à Jornada Sem Redirecionamento.
O objetivo é reduzir etapas no pagamento online.
Em determinados fluxos, o cliente pode utilizar uma carteira digital previamente vinculada à conta para iniciar pagamentos sem precisar ser redirecionado ao aplicativo da instituição a cada operação.
Isso pode tornar o checkout mais fluido.
A mudança de outubro de 2026 vale para Open Finance?
Sim.
A atualização do Banco Central também alcança transações iniciadas por meio da Jornada Sem Redirecionamento (JSR) no Open Finance.
O objetivo é aproximar as regras de limite entre essas experiências de pagamento.
O que fazer antes de outubro?
Você não precisa esperar outubro para começar a usar o Pix por aproximação, se sua instituição já oferecer o recurso.
Mas vale revisar algumas configurações.
1. Verifique o limite Pix
Veja quanto sua conta permite por transação e por dia.
2. Confira se o NFC está ativado
Em aparelhos compatíveis, procure a opção nas configurações.
3. Atualize o sistema
Mantenha o smartphone atualizado.
4. Atualize o aplicativo do banco
Versões antigas podem não oferecer os recursos mais recentes.
5. Confira a carteira digital
Se utilizar uma carteira, verifique se ela é compatível com Pix por aproximação.
Como usar o Pix por aproximação com mais segurança
Adote estas práticas:
Confira o recebedor
Não confirme automaticamente.
Confira o valor
Principalmente em pagamentos presenciais.
Proteja o celular
Use:
- senha;
- PIN;
- biometria;
- reconhecimento facial.
Não entregue o aparelho desbloqueado
Mesmo em situações aparentemente simples.
Desconfie de pressão
“Confirma agora porque a promoção acaba!”
“Pague imediatamente!”
“Não precisa conferir.”
São frases que merecem atenção.
O próprio Banco Central recomenda cuidado com situações de urgência e pressão.
E se eu fizer um Pix errado?
O Pix possui mecanismos específicos de segurança e devolução.
O Banco Central aprimorou recentemente o Mecanismo Especial de Devolução (MED) para aumentar a capacidade de rastrear recursos em casos de fraude, golpe ou coerção.
Com a atualização, o sistema pode identificar caminhos percorridos pelos recursos e permitir a devolução em determinadas situações, inclusive alcançando contas além da primeira conta recebedora.
Mas existe uma diferença importante:
o MED não transforma qualquer erro de pagamento em devolução automática.
Por isso, conferir o destinatário antes de confirmar continua sendo essencial.
Pix por aproximação é uma substituição do cartão?
Não necessariamente.
É melhor pensar nele como mais uma alternativa de pagamento.
O consumidor pode escolher:
- cartão;
- Pix por aproximação;
- QR Code;
- chave Pix;
- carteira digital;
- outras modalidades.
A competição entre diferentes formas de pagamento pode beneficiar consumidores e comerciantes.
O Pix está ficando cada vez mais parecido com um cartão?
Na experiência de uso, sim.
A aproximação reduz etapas.
Você não precisa necessariamente:
- abrir a câmera;
- procurar o QR Code;
- copiar uma chave.
A experiência passa a ser:
aproximar → conferir → autenticar → pagar.
O Banco Central vem tratando essa evolução como uma forma de tornar o pagamento mais simples e fluido.
Mas, por trás da interface simples, continuam existindo as estruturas de autenticação e liquidação do Pix.
Por que essa mudança é importante?
O Pix já se tornou uma infraestrutura central de pagamentos no Brasil.
O Banco Central informou que, em 2025, o sistema registrou quase 80 bilhões de transações e movimentou mais de R$ 35 trilhões. Ao final daquele período, 148 milhões de pessoas físicas e 12,8 milhões de empresas haviam realizado ou recebido pelo menos uma transação Pix.
Portanto, pequenas mudanças na experiência do Pix podem ter impacto enorme.
Se a aproximação se tornar tão natural quanto aproximar um cartão, o comportamento de pagamento tende a mudar.
O futuro pode ser pagar sem abrir nenhum aplicativo?
É possível que a experiência caminhe cada vez mais nessa direção.
Mas existe uma diferença entre:
reduzir etapas
e
eliminar segurança.
O objetivo da evolução do Pix por aproximação é tornar o pagamento mais fluido sem abandonar mecanismos de autenticação e controle.
A nova regra de outubro não elimina a necessidade de limites ou autenticação.
Ela apenas retira o teto específico de R$ 500 da modalidade.
Pix por aproximação em 5 pontos
1. Usa NFC
O celular ou smartwatch precisa ser compatível.
2. Não substitui o QR Code
É apenas outra forma de iniciar um Pix.
3. Precisa de internet
A documentação atual prevê conexão para os dispositivos envolvidos.
4. Exige conferência e autenticação
Confira valor e recebedor antes de confirmar.
5. O teto específico de R$ 500 acaba em 1º de outubro de 2026
A partir dessa data, passam a valer as regras de limite aplicáveis às demais formas de Pix.
FAQ
O que é Pix por aproximação?
É uma modalidade de pagamento Pix que utiliza NFC para iniciar a transação aproximando o celular ou smartwatch de uma maquininha compatível.
Quando o limite de R$ 500 do Pix por aproximação acaba?
A regra que elimina o teto específico de R$ 500 entra em vigor em 1º de outubro de 2026.
Depois de outubro poderei fazer qualquer Pix por aproximação?
Não. A retirada do teto específico não significa ausência de limites. A transação continuará sujeita aos limites aplicáveis à sua conta, instituição e configurações disponíveis.
Preciso ter NFC no celular?
Sim. O dispositivo do pagador precisa ser compatível com NFC, assim como o terminal do estabelecimento.
Pix por aproximação funciona sem internet?
No modelo atualmente especificado pelo Banco Central, os dispositivos envolvidos precisam estar conectados à internet.
Pix por aproximação é seguro?
Ele utiliza mecanismos de autenticação e outras camadas de segurança do ecossistema Pix. Ainda assim, o usuário deve conferir o valor e o destinatário antes de confirmar.
Preciso abrir o aplicativo do banco?
Depende da solução. Alguns bancos oferecem o recurso diretamente no aplicativo, enquanto carteiras digitais compatíveis podem iniciar a transação após uma vinculação prévia da conta.
O QR Code vai deixar de existir?
Não. QR Code e chave Pix continuam disponíveis como formas de iniciar pagamentos.
Todos os bancos já oferecem Pix por aproximação?
Não necessariamente. A oferta é facultativa e depende da instituição, do dispositivo e da compatibilidade do terminal.
Posso usar smartwatch?
Sim, quando o dispositivo e a solução de pagamento forem compatíveis. O Banco Central contempla celulares e relógios inteligentes no contexto do Pix por aproximação.
Conclusão
O Pix por aproximação está entrando em uma nova fase.
A partir de 1º de outubro de 2026, o teto específico de R$ 500 por transação será retirado, permitindo que a modalidade siga a lógica dos demais pagamentos Pix em relação aos limites.
A mudança parece simples, mas representa uma evolução importante na experiência de pagamento.
O celular passa a funcionar cada vez mais como uma carteira digital.
Você aproxima.
Confere.
Autentica.
Paga.
Mas existe uma regra que continuará sendo indispensável:
quanto mais fácil for pagar, mais importante será conferir antes de confirmar.
A velocidade não deve eliminar a atenção.
O futuro dos pagamentos provavelmente será cada vez mais invisível, integrado ao smartphone, smartwatch e às carteiras digitais.
Mas a segurança continuará dependendo de uma combinação entre tecnologia, limites bem configurados e comportamento responsável.
E, nesse cenário, o Pix por aproximação não substitui o Pix tradicional.
Ele adiciona mais uma opção à infraestrutura de pagamentos que já se tornou parte do cotidiano brasileiro.